- WIADOMOŚCI
Czeski podatek uderza w Orlen Unipetrol. Spółka ostrzega przed ograniczeniem inwestycji
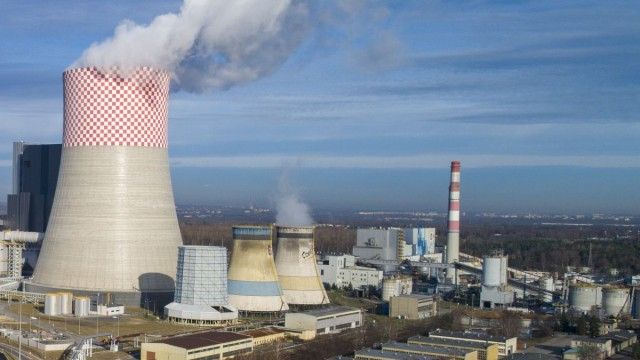
Autor. Envato / @Mehaniq41
Czeski rząd ustanowił podatek od zysków nadzwyczajnych rafinerii. W praktyce dotyczy on tylko jednej spółki – Orlen Unipetrol, w której 100 proc. udziałów ma polski Orlen. Podatek budzi podobne wątpliwości konstytucyjne, jak polski projekt o windfall tax.
Grupa Orlen Unipetrol, czeski koncern rafineryjny i petrochemiczny, którego właścicielem jest polski Orlen, twierdzi, że wprowadzany przez rząd Czech podatek od zysków nadzwyczajnych rafinerii ograniczy jej zdolność do inwestycji i spowolni dekarbonizację. Zarzuca, że prawo nie powinno działać wstecz.
Orlen obciążony
21 września czeski rząd ogłosił wprowadzenie podatku dla rafinerii, obejmującego nadzwyczajny wzrost ich marż w porównaniu z ubiegłym rokiem. Podatek wynosi 50 proc. od wzrostu marży rafineryjnej brutto w porównaniu z rokiem 2025, na lata 2026 i 2027. Ministerstwo Finansów Republiki Czeskiej spodziewa się przychodów w wysokości około 5,5 mld koron czeskich (prawie 1 mld zł) na rok 2026. Orlen zwraca uwagę, że podatek dotyczy tylko jednej spółki w Czechach – grupy Orlen Unipetrol.
Reagujeme na vládní návrh mimořádné sektorové daně pro rafinérský sektor.
— ORLEN Unipetrol (@ORLENUnipetrol) September 29, 2026
Jako společnost, která je součástí kritické infrastruktury státu a jedním z pilířů české ekonomiky, upozorňujeme, že navržená konstrukce mimořádného zdanění významně ohrozí naši schopnost investovat do… pic.twitter.com/heLwmkNgxy
Zdaniem Orlen Unipetrol proponowana struktura podatku znacząco ograniczy możliwości grupy do inwestowania w modernizację i rozwój rafinerii oraz spowolni transformację i dekarbonizację spółki. W obliczu napiętej sytuacji geopolitcznej może to zagrozić dostawom paliw w Czechach i bezpieczeństwu energetycznemu kraju – Orlen Unipetrol jest jedynym właścicielem rafinerii w kraju.
Jak decyzja rządu wpłynie na bezpieczeństwo energetyczne?
Marża rafineryjna brutto nie jest zyskiem netto. Musimy ją przeznaczyć na finansowanie energii, uprawnień do emisji, pracowników, utrzymania ruchu, logistyki, amortyzacji i inwestycji wartych miliardy dolarów. Działalność rafineryjna funkcjonuje w cyklach lepszych i gorszych czasów. W ciągu ostatnich dwóch lat przeżyliśmy wyjątkowo trudny okres powtarzających się strat rzędu miliardów dolarów. Każdy miliard zapłacony w formie podatku nadzwyczajnego będzie stracony na finansowanie modernizacji rafinerii, bezpieczeństwa operacyjnego i projektów dekarbonizacyjnych. Inwestycje te są niezbędne do spełnienia surowych wymogów emisyjnych Unii Europejskiej i utrzymania naszej konkurencyjności. Tylko w ten sposób będziemy mogli nadal wspierać czeską gospodarkę poprzez stabilne dostawy paliw i uczestniczyć w zapewnianiu bezpieczeństwa energetycznego Republiki Czeskiej.
Mariusz Wnuk, Prezes Zarządu i Przewodniczący Rady Dyrektorów Grupy ORLEN Unipetrol
Orlen Unipetrol inwestuje w rozwiązania niskoemisyjne w ramach Grupy. „Od momentu przejęcia 100 proc. udziałów przez Grupę Orlen w 2018 roku, ORLEN Unipetrol inwestuje średnio 10 mld CZK rocznie w bezpieczeństwo operacyjne, ekologię, efektywność energetyczną i modernizację technologii produkcyjnych” – podkreślono w komunikacie. W połączeniu z bezprecedensową sytuacją geopolityczną i makroekonomiczną, obciążenie podatkowe może negatywnie wpłynąć na konkurencyjność – zaznaczono. Jak wyjaśnił prezes Orlen Unipetrol Mariusz Wnuk, odkąd Orlen przejął 100 proc. udziałów osiem lat temu, grupa dominująca Orlen nie otrzymała dotąd żadnych dywidend, a Orlen Unipetrol reinwestuje wszystkie zyski w czeską gospodarkę.
„Wszystkie wygenerowane środki zostały przeznaczone na modernizację, rozwój i transformację czeskich rafinerii. Inwestycje te dodatkowo wspierają czeską gospodarkę. Nasi dostawcy i ich podwykonawcy je otrzymują, tworzymy miejsca pracy i dobrobyt nie tylko w miejscach, w których działamy. Nie uważamy za właściwe rozwiązanie osłabiania potencjału inwestycyjnego firmy, która jest częścią krytycznej infrastruktury państwa w perspektywie długoterminowej w czasach niepewności geopolitycznej, ze względu na krótkoterminowe korzyści fiskalne” – podsumował Mariusz Wnuk.
Prawo nie działa wstecz?
Grupa zwraca też uwagę na wątpliwości natury konstytucyjnej dotyczące struktury projektu – podatek działałby z mocą wsteczną. Są to podobne wątpliwości jak te podnoszone w stosunku do rządowego projektu o podatku od zysków nadzwyczajnych koncernów paliwowych w Polsce. W lipcu prezydent Karol Nawrocki skierował pierwszy projekt polskiej ustawy do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej, powołując się na zasadę niedziałania prawa wstecz.

Zgodnie z naszą analizą, propozycja w obecnej formie budzi poważne wątpliwości co do jej zgodności z porządkiem konstytucyjnym Republiki Czeskiej. Podatek jest proponowany dopiero na koniec roku, a jego wyniki ekonomiczne mają z mocą wsteczną stanowić podstawę jego naliczenia. Zmienia on zasadniczo warunki ekonomiczne i podatkowe w momencie, gdy decyzje inwestycyjne, biznesowe i operacyjne zostały już podjęte. Taka procedura może być sprzeczna z zasadą pewności prawa i zakazem retroaktywności, które należą do podstawowych zasad demokratycznego państwa konstytucyjnego. Co więcej, wpływa ona tylko na jedną spółkę w sposób niesystemowy. Tworzy tym samym precedens, który może w przyszłości wpłynąć na inne spółki, które znajdą się w podobnej sytuacji.
Mariusz Wnuk, Prezes Zarządu i Przewodniczący Rady Dyrektorów Grupy ORLEN Unipetrol