- WIADOMOŚCI
Rewizja EU ETS. Branża cementowa ostrzega: bez CCS produkcja w Polsce może być zagrożona

Autor. SPC
Przemysł cementowy w Polsce obawia się skutków wygaszania bezpłatnych uprawnień do emisji CO2. Przedstawiciele branży przekonują, że bez możliwości wychwytu i magazynowania dwutlenku węgla i zmian w systemie EU ETS po 2039 r. utrzymanie krajowej produkcji cementu będzie niemożliwe. Dlatego branża apeluje o wydłużenie dostępu do bezpłatnych uprawnień i wsparcia inwestycji w dekarbonizację.
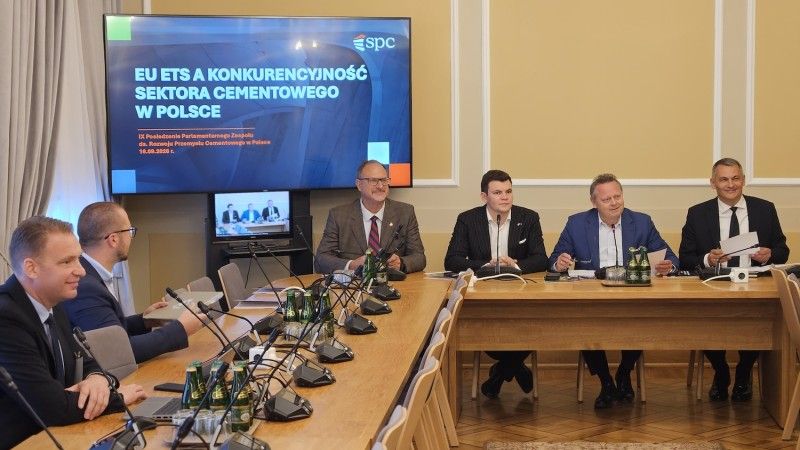
O przyszłości przemysłu cementowego w kontekście rewizji unijnego systemu handlu emisjami dyskutowano podczas posiedzenia Parlamentarnego Zespołu ds. Rozwoju Przemysłu Cementowego w Polsce. Przedstawiciele sektora oraz parlamentarzyści wskazywali, że kształt zmian w EU ETS będzie miał bezpośrednie znaczenie zarówno dla konkurencyjności polskich producentów, jak i możliwości utrzymania krajowej produkcji.
Obecnie rewizja systemu EU ETS jest przedmiotem prac grup roboczych Rady Unii Europejskiej. Polska przedstawia w tym procesie postulaty dotyczące m.in. zasad przyznawania bezpłatnych uprawnień do emisji CO2.
Paweł Różycki, zastępca dyrektora Departamentu Ochrony Powietrza i Negocjacji Klimatycznych w Ministerstwie Klimatu i Środowiska, wskazywał, że Polska postuluje zwiększenie puli bezpłatnych uprawnień, obniżenie liniowego współczynnika redukcji (LRF) z obecnych 3,7 proc. do 2–2,5 proc., a także wstrzymanie redukcji bezpłatnych uprawnień do czasu oceny skuteczności mechanizmu CBAM.
„Nie mówimy tylko o konkurencyjności”
Dla producentów cementu kluczowe znaczenie ma perspektywa stopniowego ograniczania bezpłatnych uprawnień. Branża argumentuje, że w przypadku cementu problem jest szczególnie istotny ze względu na tzw. emisje procesowe, których nie można całkowicie wyeliminować poprzez poprawę efektywności energetycznej czy zmianę źródeł energii.
Jeżeli bezpłatne uprawnienia do emisji przestaną funkcjonować w 2039 r. i nie będzie możliwości magazynowania CO2, nie będzie także możliwa produkcja cementu. Zatem nie mówimy tylko o zachowaniu konkurencyjności, ale w ogóle o zachowaniu produkcji cementu w Polsce – podkreślali przedstawiciele sektora.
Andrzej Reclik, członek zarządu Stowarzyszenia Producentów Cementu (SPC) i prezes zarządu Heidelberg Materials Polska, zwracał uwagę, że sektor już znacząco ograniczył emisje.
Przemysł cementowy w Polsce zredukował już emisję CO2 o ponad 30 proc. w stosunku do 1990 r. i wdraża kolejne rozwiązania na drodze do dekarbonizacji. Musimy być jednak świadomi, że jesteśmy branżą obciążoną emisją procesową. Nie jesteśmy w stanie jej wyeliminować bez możliwości wychwytu i magazynowania CO2.
Andrzej Reclik, członek zarządu Stowarzyszenia Producentów Cementu (SPC) i prezes zarządu Heidelberg Materials Polska

CCS kluczowe dla cementowni
Technologie wychwytu i składowania dwutlenku węgla (CCS) są dla branży jednym z podstawowych warunków dalszej redukcji emisji. Problemem pozostają jednak zarówno koszty inwestycji, jak i brak niezbędnych ram prawnych oraz infrastruktury.
Według szacunków przywoływanych przez branżę nakłady na budowę instalacji CCS dla całego polskiego sektora cementowego mogą sięgnąć nawet 20 mld zł.
Do uruchomienia takich inwestycji potrzebne są m.in. krajowe regulacje dotyczące CCS, infrastruktura do transportu CO2 oraz możliwość jego magazynowania na terytorium Polski. Michał Głowacki, wiceprezes zarządu Holcim Polska, wskazywał również na potrzebę wyznaczenia operatora sieci przesyłowej dwutlenku węgla.
Branża postuluje więc, aby rewizja EU ETS uwzględniała specyfikę sektorów określanych jako „hard to abate”, czyli takich, w których część emisji jest związana bezpośrednio z procesem produkcyjnym i których eliminacja wymaga zastosowania technologii takich jak CCS.
Wśród postulatów sektora znalazły się również: jak najdłuższe utrzymanie dostępu do bezpłatnych uprawnień, rezygnacja z kryterium warunkowości, stworzenie funduszy celowych na inwestycje dekarbonizacyjne w sektorach energochłonnych oraz uwzględnienie emisji ujemnych i kredytów międzynarodowych.
CBAM ma chronić unijnych producentów
Drugim istotnym problemem dla branży jest konkurencja ze strony cementu sprowadzanego spoza Unii Europejskiej. Mechanizm CBAM, który ma ograniczać ryzyko tzw. ucieczki emisji, znajduje się obecnie na etapie wdrażania, a obowiązek ponoszenia opłat w ramach systemu zacznie mieć znaczenie od 2027 r.
Producenci cementu wskazują, że do czasu potwierdzenia skuteczności CBAM ograniczanie bezpłatnych uprawnień dla europejskiego przemysłu może zwiększać różnicę kosztową między producentami z UE a dostawcami spoza Wspólnoty.
Janusz Miłuch, członek zarządu SPC i prezes zarządu CRH Materials Polska, podkreślał konieczność zweryfikowania szczelności i skuteczności CBAM. Z perspektywy branży redukcja bezpłatnych uprawnień powinna być uzależniona od tego, czy mechanizm rzeczywiście będzie chronił unijnych producentów przed konkurencją obciążoną niższymi kosztami emisji.

Branża chce „zielonych” zamówień
Producenci cementu zwracają uwagę, że sama polityka kosztowa nie wystarczy do przeprowadzenia dekarbonizacji. Ich zdaniem konieczne jest również stworzenie popytu na niskoemisyjne materiały budowlane.
Chodzi m.in. o mechanizmy promujące stosowanie niskoemisyjnych cementów i betonów w inwestycjach publicznych. Jednym z proponowanych rozwiązań są „zielone” zamówienia publiczne.
Według przedstawicieli branży obecnie tylko niewielka część realizowanych inwestycji publicznych uwzględnia takie kryteria. Sektor postuluje również wprowadzenie ulg i zachęt podatkowych, które zwiększałyby popyt na produkty o niższym śladzie węglowym.
Dla producentów cementu rewizja EU ETS staje się tym samym elementem szerszej układanki: z jednej strony ma wymuszać dalszą redukcję emisji, z drugiej – zapewnić warunki do sfinansowania technologii, które pozwolą tę redukcję osiągnąć bez przenoszenia produkcji poza Unię Europejską. W przypadku cementu, gdzie część emisji ma charakter procesowy, kluczowe znaczenie będzie miało tempo rozwoju infrastruktury CCS oraz sposób, w jaki unijne regulacje potraktują bezpłatne uprawnienia i mechanizm CBAM.