
- WIADOMOŚCI
Rewolucja AI zderza się z surowcową ścianą? Rynek miedzi pod presją
Inwestycje w sektorze wydobywczym i górnictwie metali z trudem nadążają za wzrostem zapotrzebowania, wynikającym m.in. z rozwoju sztucznej inteligencji. Zdaniem analityków Wood Mackenzie pod największą presją znajduje się miedź, choć problemy dotykają także aluminium, niklu i litu.
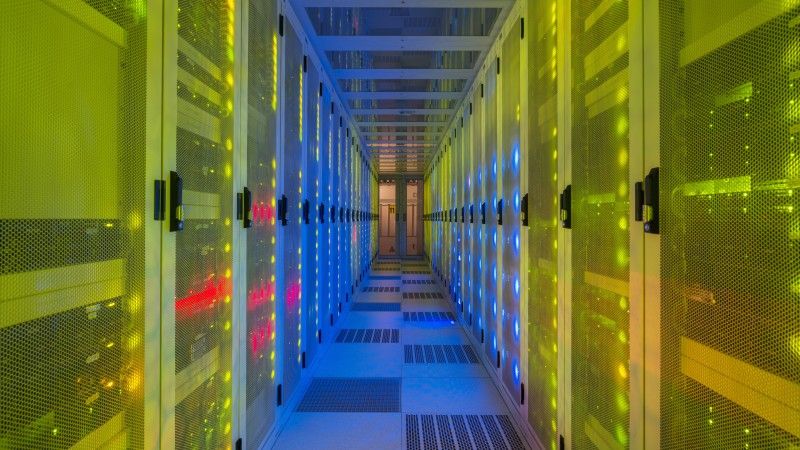
Według danych firmy konsultingowej, zużycie energii elektrycznej związane z wykorzystaniem AI wzroście pięciokrotnie w latach 2025–2030 i przekroczy 1 000 TWh do 2035 roku. Co ważne, linie przesyłowe, podstacje i dedykowane źródła wytwarzania energii mogą wymagać od trzech do czterech razy więcej metalu niż obsługiwane przez nie centra danych.
Technologia wymaga surowców
Jak podaje portal Mining.com, wyniki analiz Wood Mackenzie podkreślają pogłębiającą się lukę pomiędzy ambicjami rządów w zakresie zabezpieczenia surowców krytycznych, a zdolnością branży górniczej do zapewnienia odpowiedniej podaży – również poprzez rozwój nowych kopalń.
Problemem pozostaje długotrwały proces uzyskiwania zezwoleń administracyjnych i środowiskowych, niepewność geopolityczna, a także pogarszająca się jakość złóż (w przypadku miedzi). W stabilizacji sytuacji nie pomagają nawet utrzymujące się na wysokim poziomie ceny metali, zwiększające potencjalne zyski.
Firma konsultingowa Wood Mackenzie szacuje, że w ciągu kolejnych 10 lat kopalnie miedzi powinny uruchomić ok. 850 tys. ton nowej produkcji z kopalń typu greenfield rocznie. Oznacza to, że sektor powinien wprowadzić na rynek więcej miedzi, niż wynosi roczna produkcja całego holdingu KGHM.
Z kolei rynki aluminium stoją w obliczu wstrząsu podażowego związanego z uszkodzeniem dwóch głównych hut na Bliskim Wschodzie. Spowodowało to utratę niemal 2 proc. światowej produkcji pierwotnej i przyczyniło się do prognozowanego deficytu w wysokości miliona ton w 2026 r.
Niemniej jednak prognozy dla aluminium wydają się bardziej optymistyczne z powodu uruchomienia dodatkowych mocy przetwórczych w Chinach i Indonezji, dzięki czemu od 2027 r. na rynku aluminium ponownie powinna pojawić się nadwyżka.
Kolejnym metalem niezbędnym w transformacji technologicznej jest nikiel. To właśnie na nim oparta jest infrastruktura energetyczna i chłodząca centrów danych – nikiel zapewnia wysoką odporność na korozję, a stopy niklowo-żelazne zapobiegają pękaniu i mikrouszkodzenium struktury procesorów AI.
Zdaniem analityków Wood Mackenzie, po latach nadpodaży rynek niklu zmierza w kierunku równowagi. Prognozuje się, że globalna produkcja rafinowanego niklu skurczy się o 2 proc. w 2026 r..
Ostatnim z omawianych w raporcie metali jest lit, wykorzystywany szeroko w akumulatorach i magazynach energii. Zdaniem analityków akumulatory LFP będą dominować na rynku do 2030 r., choć biznes jest już w trakcie szukania alternatyw i bada możliwości baterii sodowo-jonowych.
Jak informuje Wood Mackenzie, wzrost cen litu o 83 proc. w pierwszym kwartale 2026 r. przełożył się na około 10-proc. wzrost kosztów kompletnego systemu magazynowania energii.

Co ciekawe, na rynku sztucznej inteligencji występuje dysproporcja pomiędzy czasem budowy centrów danych (w Japonii szacuje się, że trwa ona ok. 5 lat) wobec koniecznej do ich funkcjonowania modernizacji sieci przesyłowych (ok. 10 lat). W efekcie deweloperzy zastanawiają się nad inwestycjami w mikrosieci i wytwarzanie energii poza siecią, nawet jeśli naraża ich to na dwukrotnie większe koszty.