- WIADOMOŚCI
- KOMENTARZ
- ANALIZA
- W CENTRUM UWAGI
Prezydent podpisał ustawę, ale kieruje ją do TK. Dwa plany na tańsze paliwa pod lupą ekspertów
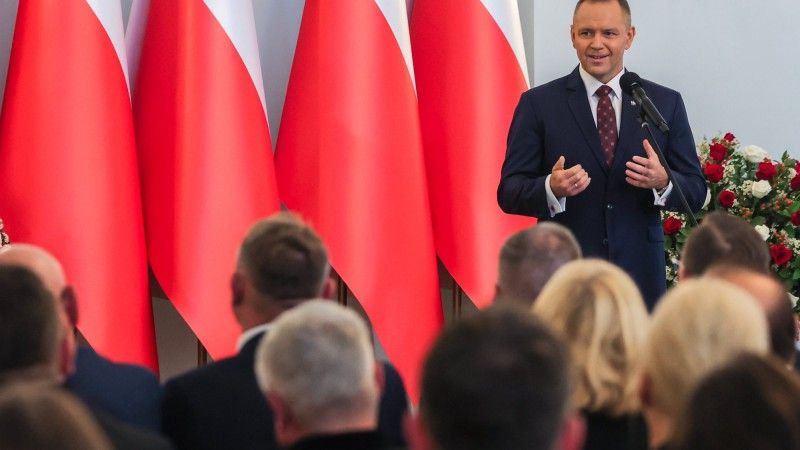
Autor. X / @prezydentpl / Marek Borawski / KPRP
W rozmowie z E24 Urszula Cieślak – starsza analityczka w firmie Reflex – oraz Tomasz Michalik – partner w kancelarii MDDP i doradca podatkowy – ocenili dwa podejścia do prób obniżenia cen paliw w kraju.
Prezydent Karol Nawrocki podpisał rządowy projekt ustawy dotyczący podatku od nadzwyczajnych zysków koncernów paliwowych. Jednocześnie skierował ustawę do Trybunału Konstytucyjnego w trybie następczym zapewniając, że nie wycofuje zarzutów co do jej niekonstytucyjności. Zakwestionowane przepisy lub nawet cała ustawa mogą stracić moc prawną. Co teraz zrobi rząd? Czy wciąż może być procedowany pomysł prezydenta na obniżenie cen paliw i co o tych dwóch projektach sądzą eksperci?
Prezydent podpisał ustawę
Według szacunków fundacji Instrat z końca września tego roku polscy kierowcy zapłacili za kryzys paliwowy wywołany wojna w Iranie dodatkowo 23 mld zł. Dzięki wdrożeniu rządowego pakietu Ceny Paliw Niżej ceny zbliżyły się do tych znanych sprzed wybuchu konfliktu, ale po jego wygaśnięciu pod koniec czerwca nastąpiły dalsze eskalacje na Bliskim Wschodzie, co ostatecznie było jedną z przyczyn rekordowych wzrostów detalicznych cen paliw. Rząd wyszedł z propozycją ustawy dotyczącej podatku od zysków nadzwyczajnych koncernów paliwowych, która miała sfinansować dalsze funkcjonowanie pakietu CPN. W lipcu prezydent Karol Nawrocki skierował projekt do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej. Następnie wyszedł z własną propozycją ustawy – Paliwo Kosztuje Normalnie (PKN).
1 października prezydent przekazał, że podpisał rządowy projekt ustawy o windfall tax. Jednocześnie zapowiedział, że zwróci się do Trybunału Konstytucyjnego o zbadanie ustawy w trybie następczym. Ustawa wejdzie więc w życie, ale TK sprawdzi, czy jest zgodna z Konstytucją. Jeśli Trybunał to potwierdzi, regulacja będzie obowiązywała bez zmian. „Jeśli nie – zakwestionowane przepisy lub cała ustawa stracą moc prawną z dniem opublikowania wyroku TK bądź w terminie określonym przez Trybunał” – pisała red. Katarzyna Łukasiewicz.
Wcześniej premier Donald Tusk deklarował, że natychmiast po podpisaniu ustawy przez prezydenta wprowadzi obniżki cen paliw. Nowa wersja rządowej ustawy od pierwotnej różni się przede wszystkim okresem naliczenia podatku – obejmuje zyski osiągnięte ze sprzedaży paliw ciekłych od początku marca 2026 r. do końca marca 2027 r. W poprzedniej wersji był to okres sięgający końca grudnia 2026 r. Ponadto w nowej wersji ustawy minister finansów otrzymał upoważnienie do obniżenia stawki akcyzy od paliw ciekłych w drodze rozporządzenia. Podstawą opodatkowania według ustawy jest nadwyżka przychodów ponad kwotę wynikającą z marży referencyjnej. Problemem podnoszonym w przypadku tych przepisów jest zarzut łamania zasady „lex retro non agit”, czyli niedziałania prawa wstecz, ponieważ opodatkowano zyski firm uzyskane przed wprowadzeniem przepisów.
Co zaproponował prezydent?
W czasie tygodni politycznych przepychanek prezydent wyszedł z własną inicjatywą ustawodawczą – „PKN – Paliwo Kosztuje Normalnie”. Projekt zakłada pełne zwolnienie sprzedaży paliw na stacjach z podatku od sprzedaży detalicznej, ustawowe, kwotowe ograniczenie marż koncernów paliwowych oraz odnowienie możliwości „elastycznego obniżenia stawek akcyzy na paliwo przez Ministra Finansów”.
Prezydencki projekt zakłada możliwość interwencji na rynku paliw, gdy cena ropy Brent będzie o 20 proc. wyższa niż w analogicznym okresie rok wcześniej. Projekt ustawy wpłynął do Sejmu w drugiej połowie września. Prezydencka propozycja to projekt nowelizacji ustawy o zapasach ropy naftowej, produktów naftowych i gazu ziemnego oraz zasadach postępowania w sytuacjach zagrożenia bezpieczeństwa paliwowego państwa i zakłóceń na rynku naftowym oraz niektórych innych ustaw.
Choć na ten moment ustawa rządowa wchodzi w życie, to decyzja Trybunału Konstytucyjnego może znieść jej przepisy. Projekt prezydencki może natomiast wciąż być procedowany. Te dwa rozwiązania prawne w rozmowie z E24 ocenili eksperci – Tomasz Michalik, doradca podatkowy, szef zespołu VAT i partner w kancelarii MDDP oraz Urszula Cieślak, starsza analityczka w firmie Reflex.
Jak eksperci oceniają przepisy?
W projekcie prezydenckim nie ma mowy o wygospodarowaniu puli środków, którą mamy później niejako „oddać" w postaci niższego podatku VAT czy niższej akcyzy. Z tytułu tych niższych wpływów do budżetu w ramach projektu rządowego będzie mniej środków na inne wydatki, które również służyłyby nam – obywatelom. Nic nie dzieje się bez konsekwencji. W projekcie prezydenckim do razu w grę wchodzi obniżenie podatku od sprzedaży detalicznej, możliwość obniżenia akcyzy oraz odgórne ustalenie marż na poszczególnych poziomach dystrybucji.
Urszula Cieślak, starsza analityczka w firmie Reflex
Co ma największe znaczenie dla cen w kraju?
Taka ocena obu tych projektów z punktu widzenia konsumenta nie ma jednak znaczenia. Kierowca, który przyjeżdża na stację benzynową, nie jest zainteresowany tym, w jaki sposób obniżki są sfinansowane ani z czego wynikają. Kierowca jest zainteresowany tym, aby cena paliwa na stacji spadła. To, co jest istotne, to możliwość obniżenia hurtowych cen paliw. Wpływ w tym przypadku ma jedynie obniżenie podatku akcyzowego w ramach obowiązujących minimów unijnych, czyli rozwiązanie zastosowane w ramach pierwszego pakietu CPN – obniżka o 29 groszy netto na litrze benzyny i 28 groszy netto na litrze oleju napędowego. Wpływ byłby odczuwalny przez wszystkich konsumentów kraju – nie tylko właścicieli samochodów. Przez spadek cen paliwa ograniczane są koszty transportu, a dzięki temu towarów, usług, przesyłek kurierskich, co wpływa na ograniczenie impulsu inflacyjnego.
Urszula Cieślak, starsza analityczka w firmie Reflex
Co bardziej ingeruje w swobodę prowadzenia działalności gospodarczej?
Zdaniem Tomasza Michalika „obydwie propozycje – rządowa i prezydencka – zakładają ingerencję w swobodę prowadzenia działalności gospodarczej. Moim zdaniem znacznie poważniejsza ingerencja jest w projekcie prezydenckim, dlatego, że jest to bezpośrednia ingerencja w cenę i marżę. To regulacja, która w ogromnym stopniu sprowadza się do zamrożenia marży podmiotów które są – można powiedzieć – w ciągu dystrybucyjnym – i jest to zamrożenie na poziomie kwotowym, oczywiście zależne od pewnych okoliczności” – podkreślił ekspert w rozmowie z E24.
Projekt rządowy dotyczy jedynie – można powiedzieć trochę w cudzysłowie, bo nie jest to słowo idealne w tym przypadku, bo wciąż jest to poważna ingerencja – relatywnie klasycznej formuły opodatkowania jaką jest tzw. windfall tax. Podatek od zysków nadzwyczajnych, czyli takich pojawiających się w okolicznościach nadzwyczajnych, to formuła, która jest znana, stosowana na świecie, i stosowana także u nas w przeszłości. Oczywiście jest ona dotkliwa dla przedsiębiorców, ponieważ nie musieli się oni jej spodziewać – jakkolwiek w tych okolicznościach jednak w pewnym sensie mogli. Jest to ingerencja poważna, ale nie jest związana z ustalaniem ceny, nie jest więc aż tak inwazyjna jak ingerencja proponowana w projekcie prezydenckim. Musimy przy tym pamiętać, że propozycja opodatkowania zysków nadzwyczajnych jest wstępem do obniżenia stawek VAT i akcyzy a pewnie także ustalania cen maksymalnych. Efekt całości pakietu byłby więc porównywalnie dotkliwy. W PKN ustalana jest maksymalna marża kwotowa bez procentowego odniesienia do poziomu kosztów.
Tomasz Michalik, doradca podatkowy, szef zespołu VAT i partner w kancelarii MDDP
„Trudno jest oceniać, co jest mniejszym, a co większym »złem«, ale moim zdaniem z punktu widzenia przedsiębiorców większą i bardziej dotkliwą ingerencją w swobodę funkcjonowania działalności gospodarczej jest propozycja regulowania marż, która nieco cofa nas w dawno miniony świat ręcznego sterowania cenami i marżami” – zaznaczył ekspert.
Jakie ryzyka niosą oba projekty?
W przypadku projektu prezydenckiego – jest to przede wszystkim osłabienie opłacalności importu – przekazała Urszula Cieślak.
Projekt prezydencki poprzez obniżenie marż rafineryjnych ma potencjał ograniczenia cen paliwa produkowanego w kraju, przez nasze krajowe koncerny, ale sprowadzamy również duże ilości paliwa z importu, szczególnie w przypadku oleju napędowego. Cena paliwa importowanego jest kalkulowana na podstawie cen obowiązujących na rynku europejskich. W efekcie powstałaby prawodpodobnie duża dysproporcja cenowa. To mogłoby spowodować brak opłacalności importu, w długim okresie stopniowo mógłby on zanikać aż do wystąpienia braku tego paliwa. Z drugiej strony mogłoby dojść do sytuacji, że wręcz opłacałoby się produkt produkowany w kraju sprzedawać podmiotom zagranicznym, ponieważ na rynkach europejskich to paliwo byłoby droższe. Sztuczna blokada cen na pewnym poziomie, podczas gdy ceny na rynkach światowych rosną, niesie ryzyko, że niezależny import prywatny będzie nierentowny i nierealizowany w dłuższym okresie.
Urszula Cieślak, starsza analityczka w firmie Reflex
W przypadku przepisów opracowanych przez rząd wątpliwości dotyczą nie tylko konstytucyjności przepisów, ale również tego, które spółki powinny być objęte przepisami – wyjaśniła ekspertka.
Konstrukcja podatku od zysków nadzwyczajnych budzi pewne wątpliwości, ponieważ dotyczy okresu wcześniejszego. Jest jeszcze pytanie, których podmiotów miałaby dotyczyć. Nadmiarowe zyski generowane w związku ze wzrostem marży producenckiej powinny odnosić się w praktyce jedynie do koncernów produkujących paliwa, ponieważ inne spółki, które na przykład obracają paliwem na poziomie hurtowym lub sprowadzają paliwa z importu – nie są producentami – są uzależnione od tego, jakie ceny są na rynku europejskim, ponieważ po takich cenach kupują paliwo.
Urszula Cieślak, starsza analityczka w firmie Reflex
W którym przypadku przeniesienie kosztów na konsumenta jest trudniejsze?
„W projekcie rządowym spodziewamy się, że obniżenie cen miałoby nastąpić dzięki temu, że rząd pozyska pieniądze dzięki temu podatkowi. Rząd nie ukrywa, że w tym przypadku nie będzie bezpośredniego przeniesienia kosztów na konsumenta, ponieważ tutaj mamy do czynienia z podatkiem dochodowym. W założeniu dzięki opodatkowaniu podatników rząd pozyska pewną kwotę, dzięki której będzie w stanie obniżyć stawkę akcyzy” – zaznaczył Tomasz Michalik.
Jest to więc w pewnym sensie taki trade-off, kompromis, polegający na tym, że za utrzymanie tego projektu rządowego CPN miałyby zapłacić koncerny paliwowe właśnie poprzez ten podatek tym razem, a nie wszyscy podatnicy. Do tej pory płacili wszyscy podatnicy, na wszystkich podatników koszt się rozkładał. Ten element można by nazwać „didaskaliami". Nie wynika on bezpośrednio z podatku jako takiego, ponieważ podatek nie przekłada się bezpośrednio na obniżenie cen paliw – jest po prostu podatkiem dochodowym. Dzięki niemu rząd pośrednio będzie w stanie sfinansować obniżkę VAT-u i akcyzy na paliwo i przywrócenie pakietu CPN. Rząd mówi: „zaufajcie nam. Jeśli prezydent zgodzi się na windfall tax to dzięki temu, co pozyskamy od koncernów paliwowych, obniżymy VAT i akcyzę, a minister energii utrzyma ceny maksymalne". Podatek sfinansowałby więc przedłużenie pakietu CPN.
Tomasz Michalik, doradca podatkowy, szef zespołu VAT i partner w kancelarii MDDP
„W projekcie prezydenckim założenie jest takie, że wprowadzenie marż maksymalnych miałoby doprowadzić do tego, że ceny paliw na stacjach byłyby bezpośrednio dotknięte tym projektem – o ile rzeczywiście ceny zostałyby obniżone na skutek tego projektu, po wprowadzeniu marż maksymalnych. Niektórzy twierdzą, że już raz to przerabialiśmy – przy tej okazji, gdy na stacjach Orlenu zabrakło paliwa, choć wydaje mi się, że wtedy formuła była odrobinę inna. Trudno oczywiście powiedzieć, czy rzeczywiście wprowadzenie marż maksymalnych mogłoby doprowadzić do tego, że paliwa by zabrakło” – podsumował ekspert.
Jak rząd powinien radzić sobie z kryzysem paliwowym?
Na to pytanie odpowiedziała Urszula Cieślak.
Kryzys paliwowy należy rozpatrywać z dwóch stron: pod względem cenowym i pod względem dostępności paliw. Aby zapewnić dostępność paliw rząd musi przede wszystkim utrzymywać rezerwy na poziomie zgodnym z wymogami Unii Europejskiej – odpowiadającym 90-dniowej konsumpcji paliw. Podobnie – należy utrzymywać rezerwy ropy naftowej. Jeśli chodzi o zabezpieczenie produkcji krajowej, rolą koncernu krajowego jest dbałość o dywersyfikację dostaw. Wszystko wskazuje na to, że zgodnie z komunikatami Orlenu udało się zabezpieczyć dodatkowe transporty ropy naftowej.
Urszula Cieślak, starsza analityczka w firmie Reflex
„Obecny kryzys różni się od tego, który obserwowaliśmy podczas pierwszego roku po wybuchu wojny w Ukrainie. Należy uwzględnić wzrost siły nabywczej i rosnący poziom wynagrodzeń. Za nasze wynagrodzenia jesteśmy w stanie kupić więcej paliwa niż jeszcze przed kilkoma laty, uwzględniając wzrost inflacji – obecne ceny paliw są więc prawdopodobnie dla nas mimo wszystko korzystniejsze niż wtedy” – zaznaczyła ekspertka.

Jak dodała, „obecnie obserwujemy historyczne rekordy cenowe, ale nie jest jednak tak, że gospodarstwa domowe nie mają środków na paliwo, chociaż oczywiście część być może musi ograniczyć konsumpcję paliwa i zmienić przyzwyczajenia – w miarę możliwości, ponieważ nie każdy może zrezygnować z dojazdów samochodem na rzecz komunikacji zbiorowej”.