- ANALIZA
- W CENTRUM UWAGI
Europa wygrała z Rosją, ale musi się zmierzyć z rzeczywistością rynku LNG
Autor. @Bluesandisland/Envato
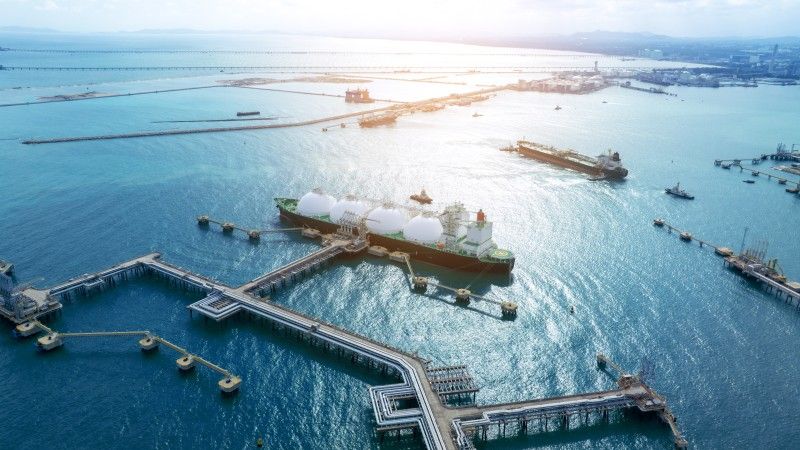
Europa wygrała walkę o ograniczenie zależności od rosyjskich gazociągów, jednak nie osiągnęła pełnej niezależności energetycznej. W miejsce dawnego modelu opartego na dostawach ze Wschodu powstał nowy system uzależniony od globalnego rynku LNG, którego głównym beneficjentem są Stany Zjednoczone. Zmiana ta zwiększyła odporność polityczną Unii Europejskiej, ale jednocześnie wystawiła ją na nowe ryzyka związane z geopolityką, transportem morskim i globalną konkurencją o gaz, co widać coraz wyraźniej w związku z konfliktem w cieśninie Ormuz.
Pomimo, że w ostatnich tygodniach sytuacja się poprawiła biorąc pod uwagę ilość dostaw LNG z tamtego regionu, to prognoza ostrych zim w wielu krajach powoduje, że konkurencja o ten surowiec stała się bardzo ostra. To konkurencja, którą kraje Europy przegrywają, a wygrywa głównie Azja. Według Międzynarodowej Agencji Energetycznej (IEA) Europa może zaimportować w 2026 roku około 185 mld m³ LNG, co byłoby najwyższym wynikiem w historii kontynentu. Jednocześnie globalna podaż LNG ma wzrosnąć o ponad 7%, głównie dzięki nowym projektom eksportowym w Ameryce Północnej (Reuters), z tym że są one jeszcze nie gotowe i wymagają czasu aby mogła to być znacząca produkcja.
Rosyjski błąd, amerykańska wygrana
Na początku rosyjskiej agresji trudno było przewidzieć, że właśnie kryzys energetyczny wywołany wojną na Ukrainie doprowadzi do największej zmiany strukturalnej na europejskim rynku gazu od czasu jego liberalizacji. Przed 2022 rokiem bezpieczeństwo dostaw opierało się głównie na gazociągach przesyłających surowiec z Rosji, Norwegii oraz Afryki Północnej. Obecnie LNG odpowiada już za ponad połowę dostaw gazu do Unii Europejskiej, a bezpieczeństwo energetyczne coraz bardziej zależy od możliwości pozyskiwania ładunków na rynku światowym, często z miejsc zagrożonych jak Katar.
Agencja Unii Europejskiej ds. Współpracy Organów Regulacji Energetyki ACER, która dba o to, aby integracja rynków energii elektrycznej i gazu ziemnego w UE przebiegała sprawnie oraz zgodnie z przepisami prawa wskazuje, że LNG stał się jednym z głównych filarów europejskiego systemu gazowego. Transformacja ta niewątpliwie zwiększyła poziom dywersyfikacji źródeł dostaw. Należy jednak zauważyć, że dywersyfikacja nie jest równoznaczna z niezależnością. Europa zastąpiła bowiem koncentrację ryzyka z głównego dostawcy koncentracją ryzyka na globalnym rynku i de facto dużą dominacją dostaw USA, choć należy zauważyć, że odbywa się to na zasadach rynkowych.
W Porozumieniu pomiędzy UE a USA z marca 2022 zastrzeżono, że formuła cenowa dostaw LNG do UE powinna odzwierciedlać długoterminowe fundamenty rynku i stabilność współpracy między popytem a podażą, w szczególności formuła cenowa powinna uwzględniać cenę spot gazu ziemnego Henry Hub i inne czynniki stabilizujące.
Niewielu jednak analityków spodziewało się, że energetyczna dominacja na rynku USA staje się tak bardziej odczuwalna i coraz bardziej widoczna. Amerykańskie terminale eksportowe LNG według danych na październik 2026 r. już funkcjonują powyżej nominalnej mocy wytwórczej (osiągając ponad 100% zdolności nominalnych dzięki wydajności operacyjnej), zbliżając się do swoich limitów technicznych, serwisowych i eksploatacyjnych.
Według informacji z 23 września opublikowanej przez renomowaną Oil and Gas Journal USA w zeszłym roku było po raz pierwszy w historii państwem, które wyeksportowało ponad 100 milionów ton LNG. W 2026 roku planowane jest przekroczenie 120 milionów ton. Wszystko wiec wskazuje, że największym zwycięzcą europejskiej transformacji gazowej są USA, które według danych produkują obecnie i eksportują na rynki zagraniczne około 16,2 miliarda stóp sześciennych dziennie (Bcf/d), czyli około 10,9 miliona ton metrycznych miesięcznie skroplonego gazu ziemnego (LNG). Jest to poziom czterokrotnie wyższy niż przed kryzysem energetycznym. Potwierdzają to analizy IEEFA, które wykazały, że już w pierwszym kwartale 2026 roku udział USA wzrósł do około 63% europejskiego importu LNG (IEEFA).
Istotny konkurent USA w dostawach dla Europy, w tym Polski czyli Katar ze względu na sytuację w cieśninie Ormuz nie jest w stanie podnieść swoich możliwości eksportowych. Katar stara się zmienić obecną sytuację, czego dowodem są informacje podane 7 października przez firmę OCEAN CREW. Poinformowała ona, że QatarEnergy zgromadził grupę pustych tankowców do przewozu skroplonego gazu ziemnego w Zatoce Perskiej. Sugeruje to, że kraj ten (jeden z największych eksporterów LNG) może przygotowywać się do zwiększenia przesyłów przez cieśninę Ormuz.
Według opublikowanych informacji oraz analizy zdjęć satelitarnych i danych z monitorowania statków, analitycy OCEAN CREW stwierdzili, że co najmniej 12 tankowców LNG należących do lub przez nią czarterowanych czeka obecnie w pobliżu wód terytorialnych kraju. Statki te mogą łącznie przewozić około 1,1 miliona ton LNG, co stanowi około 2% całkowitej pojemności wszystkich tankowców LNG na świecie.
Sytuację na rynkach gazu należy rozpatrywać nie tylko w kategoriach handlowych, lecz również strategicznych, zwłaszcza w okresie zimowym. Import LNG staje się bowiem jednym z filarów polityki energetycznej, ale również ze względu na siłę oddziaływania gospodarczego także geopolitycznej. W przypadku USA rozwój terminali eksportowych w Zatoce Meksykańskiej, wzrost produkcji gazu łupkowego oraz zwiększanie zdolności skraplania wpisują się w szerszą strategię budowania pozycji Stanów Zjednoczonych jako globalnego lidera energetycznego. Można wręcz mówić o kształtowaniu nowego porządku gazowego, w którym Europa staje się najważniejszym odbiorcą amerykańskiego LNG, a bezpieczeństwo energetyczne UE coraz silniej powiązane jest z jej możliwościami eksportowymi.
Rosja nie zniknęła całkiem z rynku europejskiego
Pomimo politycznych deklaracji i kolejnych pakietów sankcyjnych Rosja pozostaje istotnym uczestnikiem europejskiego rynku LNG. Według danych przytaczanych przez Reuters eksport rosyjskiego LNG do Europy wzrósł w pierwszym kwartale 2026 roku o 17% rok do roku, osiągając 4,8 mln ton. Jeszcze bardziej wymowne są dane dotyczące projektu Yamal LNG. W pierwszym półroczu 2026 roku państwa Unii Europejskiej sprowadziły z tego terminalu niemal 10 mln ton LNG, co stanowi najwyższy wynik w historii dla tego okresu. Ponad 97% produkcji projektu trafiło do portów UE (Reuters).
Pokazuje to, że proces odchodzenia od rosyjskiego gazu jest jednak bardziej złożony, niż wynikałoby z debaty politycznej prowadzonej przez europejskich przywódców. O ile Europa zdołała znacząco ograniczyć import rosyjskiego gazu przesyłanego rurociągami, o tyle całkowite zastąpienie rosyjskiego LNG wymaga czasu oraz dalszego rozwoju alternatywnych źródeł dostaw. A w związku z sytuacją globalną nie jest to okres krótki, co dokładnie odczuwa się w czasie, gdy kluczowym obszarem ryzyka jest Bliski Wschód.
Według analiz ACER całkowite zablokowanie tego szlaku mogłoby doprowadzić do niedoboru około 27 mld m³ LNG na rynku światowym względem poziomów z 2025 roku. Dla Europy niestety oznacza to nie tylko problemy z „łatwą” dostępnością tego paliwa, ale przede wszystkim już odczuwalny wzrost cen wynikający z konkurencji z odbiorcami azjatyckimi. Obecnie ceny w wyniku walki o dostawy przez takie państwa Japonia, Chiny czy Indie doprowadziły do podbicia ceny za LNG do poziomu 23-25 dol./mmbtu, , ale według agencji RystadEnergy może dojść nawet do 30 dol./mmbtu. Oznacza to, że jeżeli LNG w Azji kosztuje 30 USD/MMBtu, to po przeliczeniu energetycznym daje około 102 USD/MWh. Aby dostarczyć ten gaz do Europy, zwykle należy doliczyć lub odjąć kilka elementów:
- transport LNG: ok. 1-3 USD/MMBtu
- regazyfikacja: ok. 0,3-0,8 USD/MMBtu
W praktyce cena równoważna dla europejskiego hubu TTF wyniosłaby mniej więcej, do której odnoszą się także kontrakty w Polsce wyniosłaby przeliczając:

Autor. E24
W praktyce bezpieczeństwo gazowe Europy zależy dziś nie od sytuacji w Europie, ale przede wszystkim od sytuacji w Zatoce Perskiej, na Morzu Czerwonym czy w rejonie Indo-Pacyfiku. Strategia dywersyfikacji przynosi korzyści geopolityczne, ale posiada również wymiar ekonomiczny. Na plus dla Europy, zwłaszcza dla Polski jest to, że w ostatnich latach przeznaczono dziesiątki miliardów euro nowych aktywów infrastrukturalnych obejmujących: terminale LNG, pływające terminale FSRU (budowa polskiego w zatoce gdańskiej już trwa), zwiększanie mocy magazynów gazu. Koszty tych inwestycji są elementem ceny bezpieczeństwa energetycznego, choć z perspektywy przedsiębiorstw przemysłowych kluczową kwestią pozostaje to, czy Europa będzie w stanie utrzymać konkurencyjność swojej gospodarki przy wyższych kosztach energii niż w USA czy w części państw azjatyckich. W długim okresie pytanie nie będzie brzmiało, czy gaz będzie dostępny, lecz po jakiej cenie i gdzie będzie można go pozyskać.
Polska jako beneficjent wcześniejszej dywersyfikacji
Na tle wielu państw europejskich Polska weszła w okres kryzysu energetycznego lepiej przygotowana niż większość partnerów unijnych. Budowa terminalu LNG w Świnoujściu, rozwój połączeń międzysystemowych oraz uruchomienie gazociągu Baltic Pipe stworzyły podstawy rzeczywistej dywersyfikacji dostaw jeszcze przed wybuchem wojny na Ukrainie. Wydarzenia lat 2022-2026 potwierdziły trafność tej strategii. Polska ograniczyła ryzyko fizycznych niedoborów gazu i uzyskała znacznie większą elastyczność zakupową niż państwa opierające swój system niemal wyłącznie na dostawach rosyjskich. Nie oznacza to jednak pełnej odporności na wstrząsy rynkowe. Polska pozostaje częścią europejskiego systemu cenowego i odczuwa skutki wszystkich globalnych napięć wpływających na rynek LNG.
Transformacja wkracza w nowy etap
Europa osiągnęła strategiczny cel, jakim było ograniczenie zależności od rosyjskich gazociągów. Jednocześnie wkroczyła w nową fazę rozwoju rynku gazowego, w której dominującą rolę odgrywa LNG. Największym wyzwaniem europejskiej polityki gazowej nie jest dziś fizyczny brak surowca. Kluczowym problemem staje się utrzymanie konkurencyjności gospodarki w warunkach rosnącej zależności od globalnego rynku LNG. Gaz rosyjski został zastąpiony LNG, ale LNG nie jest jedynie alternatywnym paliwem. Jest elementem globalnego systemu gospodarczego, w którym o cenie i dostępności decydują wydarzenia zachodzące od Zatoki Meksykańskiej po cieśninę Ormuz.
Europa zmniejszyła ryzyko wynikające z zależności od jednego dostawcy, lecz zwiększyła swoją ekspozycję na ryzyko globalne. W tym sensie obecna transformacja nie oznacza końca problemu bezpieczeństwa gazowego, ale początek jego nowego etapu.